Sayıştay, haksız KDV istisnaları nedeniyle kamu zararı riski konusunda dikkat çekici bir uyarıda bulundu. Özellikle, KDV istisna kapsamına girmeyen bazı özel yatların ve 24 metrenin altındaki turistik gezi ve eğlence teknelerinin istisna belgesi alması durumu tespit edildi. Türkiye genelinde her bir vatandaşın yaptığı alışverişte KDV'yi peşin ödemesi esnasında, Sayıştay denetimleri vergi sistemindeki önemli usulsüzlükleri açığa çıkardı.
Sayıştay'ın Denetim Raporu
Sayıştay’ın Gelir İdaresi Başkanlığına ait 2025 Denetim Raporu, KDV istisnasından faydalanmak isteyen mükellefler için gerekli olan koşulların bazılarıyla uyumsuzluk gösteren mükelleflere vergi daireleri tarafından istisna belgesi verildiğini ortaya koydu. Sayıştay, bu belgelerin düzenlenmesi sürecinde yerine getirilmesi gereken kontrollerin eksik yapıldığına dikkat çekti. Kontrollerin yetersizliği, devlete olan vergi kaybını sürekli hale getiren bir sorun haline geldi. Bu durum, vergi sisteminin şeffaflığını ve etkinliğini zedeleyerek, kamusal kaynakların daha verimli kullanılmasını engellemektedir.
Eğlence Teknelerine Uygulanan İstisnalar
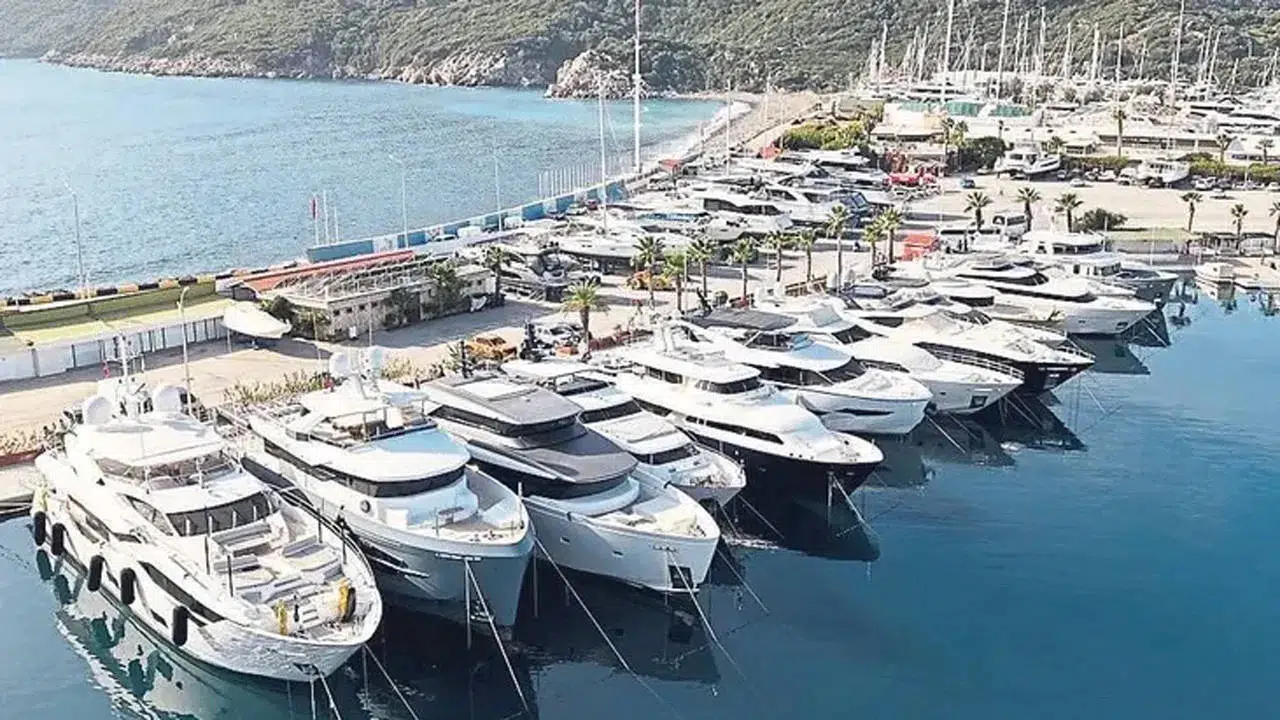
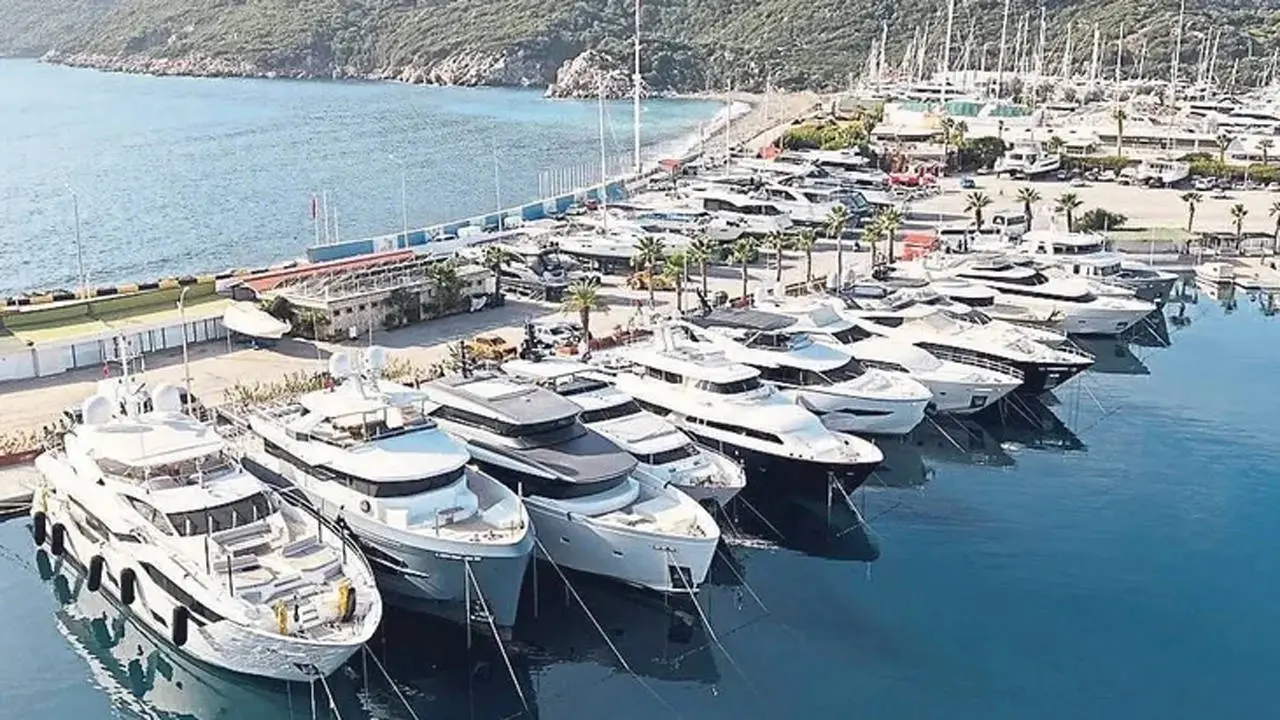
KDV Kanunu çerçevesinde, deniz, hava ve demiryolu taşıma araçlarının kiralanması ya da işletilmesi ile ilgilenen mükelleflerin belirli araç alımları için KDV istisnası uygulanabilmektedir. Ancak, bu istisnanın yalnızca ticari amaçla gerçekleştirilen alımlara yönelik olması gerektiği belirtilmektedir. KDV kanunlarına göre, insanları eğlence, spor etkinlikleri veya amatör balıkçılık için kullanılan ve uzunluğu 24 metreye kadar olan özel yat ve tekneler bu istisna kapsamına girmemektedir.
Denetim Sonuçları ve Uygulama Farklılıkları
Sayıştay, vergi daireleri arasındaki uygulama farklılıklarını ve mevzuatla uygulama arasındaki tutarsızlıkları inceleyerek önemli bulgular elde etti. Yapılan denetimlerde, bazı mükellefler için vergi dairelerinin yoklama yapmadığı ve bu konuda gerekli standartların sağlanmadığı tespit edildi. Özel yatlar, turistik gezi ve eğlence amaçlı kullanılan 24 metreden kısa tekneler gibi KDV istisnası dışındaki araçlara, işlevsellikten uzak bir şekilde istisna belgeleri verilmiştir. Bu durum, vergi kaybının önlenmesinin yanı sıra, yasal düzenlemelerin güncellenmesi gerekliliğini de gündeme getiriyor.
Sayıştay, mükelleflerin katma değer vergisi (KDV) istisnasından yararlanırken dikkatli olmaları gerektiğini vurguladı. Bu durumun, şartları yerine getirmeyen mükellefler aracılığıyla kamu açısından büyük vergi kayıplarına yol açabileceği bildirildi. Telaffuz edilen bu durum, ekonominin sürdürülebilirliği açısından da önem taşıyor.
ETKİN KONTROL MEKANİZMALARI
Raporda, KDV istisnasının uygulanması öncesinde etkin kontrol sistemlerinin oluşturulması gerektiği belirtiliyor. Bu sistemlerin, vergi kaybını en aza indirilmesine yardımcı olacağına vurgu yapıldı. İstisna belgesi düzenlemeden önce yapılacak kontrollerin, sadece kağıt üzerinde kalmaması, uygulamada da etkin olması gerektiği ifade ediliyor. Sayıştay yetkilileri, bu faaliyetlerin, vergi sisteminin adil bir şekilde işlemesine katkı sağlayacağını ve mükelleflerin haklarını koruyacağını da ekledi.
GELİR İDARESİ BAŞKANLIĞI'NDAN YANIT
Gelir İdaresi Başkanlığı, Sayıştay’a gönderdiği yanıtta uygulama birliğinin sağlanması amacıyla çeşitli birimlere talimatlar verildiğini bildirdi. Bu talimatlarla, ilgili kurumların, mükellefler tarafından KDV istisnasının nasıl kullanıldığı konusunda daha fazla dikkat göstermesi gerektiği vurgulandı. Gelir İdaresi'nin bu yaklaşımının, vergi kayıplarını önleme yönünde önemli bir adım olduğu değerlendiriliyor. Sayıştay ise bu denetimlerin sadece rutin bir kontrol değil, aynı zamanda vergi sisteminin sürdürülebilirliğini sağlama amacı taşıdığını dile getirdi.